Badan Usaha Milik Negara (BUMN) memiliki posisi yang berbeda dibandingkan perusahaan pada umumnya. Selain menjalankan aktivitas komersial, BUMN juga mengelola sumber daya, aset, dan kegiatan usaha yang memiliki keterkaitan luas dengan kepentingan publik. Karena itu, tuntutan terhadap transparansi tidak berhenti pada kinerja keuangan, tetapi juga mencakup dampak lingkungan, sosial, dan tata kelola perusahaan.
Dalam konteks tersebut, ESG report memiliki peran yang lebih strategis daripada sekadar mengomunikasikan program keberlanjutan atau memenuhi kebutuhan pelaporan.
Laporan ESG seharusnya menjelaskan bagaimana perusahaan mengidentifikasi dampak dan risiko, menetapkan prioritas, mengukur kinerja, serta mempertanggungjawabkan keputusan yang diambil.
Namun, tantangan utamanya tidak selalu terletak pada kemampuan menghasilkan laporan yang komprehensif. Tantangan yang lebih mendasar adalah memastikan bahwa informasi yang dipublikasikan benar-benar mencerminkan kualitas pengelolaan ESG di dalam organisasi.
Bagi BUMN, kualitas ESG report tidak semestinya dinilai hanya dari seberapa banyak informasi yang diungkapkan, melainkan seberapa jauh informasi tersebut dapat digunakan untuk menguji kinerja dan akuntabilitas perusahaan.
ESG Report sebagai Cerminan Kematangan Tata Kelola
Pelaporan keberlanjutan sering menjadi hasil akhir dari rangkaian pengumpulan data, penyusunan narasi, dan pemenuhan indikator pengungkapan.
Pendekatan tersebut memang penting untuk menghasilkan laporan yang terstruktur. Namun, jika aktivitas pelaporan hanya dilakukan pada akhir tahun, perusahaan berisiko memperlakukan ESG sebagai kegiatan dokumentasi, bukan bagian dari pengelolaan bisnis.
Padahal, laporan ESG yang kredibel seharusnya dibangun dari proses manajemen yang berlangsung sepanjang tahun.
Sebagai contoh, ketika perusahaan melaporkan penurunan emisi, terdapat sejumlah pertanyaan yang perlu dijawab: apakah metode perhitungannya konsisten? Apakah penurunan berasal dari inisiatif efisiensi atau perubahan volume aktivitas? Bagaimana batas organisasi dan operasional ditentukan? Siapa yang bertanggung jawab terhadap target tersebut?
Pertanyaan serupa juga berlaku untuk indikator keselamatan kerja, pengelolaan limbah, pengembangan masyarakat, dan tata kelola perusahaan.
Laporan yang berkualitas tidak hanya menunjukkan apa yang telah dilakukan, tetapi juga menjelaskan bagaimana hasil tersebut diperoleh, keterbatasan yang dihadapi, dan tindak lanjut yang direncanakan.
Baca Juga: Pemantauan Lingkungan Tambang: Kewajiban dan Penerapannya
Disclosure–Performance Gap: Ketika Informasi Belum Mencerminkan Kinerja
Salah satu tantangan dalam pelaporan ESG adalah kesenjangan antara informasi yang diungkapkan dan kualitas implementasi yang mendasarinya.
Kondisi ini dapat disebut sebagai disclosure–performance gap.
Perusahaan mungkin telah mengungkapkan berbagai program keberlanjutan, mulai dari efisiensi energi, pengelolaan lingkungan, hingga tanggung jawab sosial. Namun, keberadaan program tersebut belum otomatis menunjukkan bahwa perusahaan berhasil mengelola dampak material atau mencapai hasil yang diharapkan.
Misalnya, pelaporan jumlah kegiatan tanggung jawab sosial belum cukup untuk menunjukkan perubahan yang dialami masyarakat penerima manfaat.
Demikian pula, publikasi kebijakan antikorupsi belum memberikan gambaran menyeluruh mengenai efektivitas pengendalian, mekanisme pelaporan pelanggaran, dan tindak lanjut terhadap risiko integritas.
Perbedaan antara aktivitas dan hasil menjadi penting karena pemangku kepentingan membutuhkan informasi yang dapat digunakan untuk menilai kinerja perusahaan secara objektif.
Dengan demikian, pelaporan ESG perlu bergerak dari pertanyaan “Program apa yang telah dilaksanakan?” menuju “Dampak apa yang dihasilkan, bagaimana hasilnya diukur, dan apa respons manajemen terhadap temuan tersebut?”
Pergeseran tersebut menjadi fondasi bagi akuntabilitas yang lebih substantif.
Mengapa Akuntabilitas ESG bagi BUMN Lebih Kompleks?
BUMN memiliki karakteristik yang membuat pengelolaan dan pelaporan ESG membutuhkan koordinasi lintas fungsi yang kuat.
Pertama, sebagian BUMN menjalankan kegiatan pada sektor yang memiliki dampak lingkungan dan sosial signifikan, seperti energi, infrastruktur, transportasi, konstruksi, dan industri.
Kedua, kegiatan operasional dapat tersebar pada berbagai wilayah, unit bisnis, anak perusahaan, serta jaringan kontraktor dan pemasok.
Ketiga, pemangku kepentingan BUMN tidak terbatas pada pemegang saham dan investor, tetapi juga mencakup regulator, pelanggan, pekerja, masyarakat, dan kelompok lain yang terdampak oleh kegiatan perusahaan.
Kompleksitas tersebut menimbulkan tantangan dalam menjaga konsistensi data, menetapkan batas pelaporan, serta memastikan bahwa kebijakan pada tingkat korporasi diterapkan hingga unit operasional.
Sebagai contoh, komitmen keselamatan kerja pada tingkat perusahaan perlu diterjemahkan menjadi pengendalian risiko yang juga mempertimbangkan aktivitas kontraktor di lapangan.
Begitu pula dengan target pengurangan emisi. Pencapaiannya perlu didukung oleh data operasional yang dapat ditelusuri dan metode pengukuran yang konsisten.
Semakin luas cakupan aktivitas BUMN, semakin penting hubungan antara ESG governance, kualitas data, dan pengendalian operasional.
Tanpa keterhubungan tersebut, pelaporan dapat menghasilkan gambaran agregat yang terlihat positif tetapi belum sepenuhnya menjelaskan variasi kinerja maupun tantangan pada tingkat unit bisnis.
Lima Fondasi ESG Report yang Dapat Dipertanggungjawabkan
Agar laporan ESG berfungsi sebagai instrumen akuntabilitas, perusahaan perlu membangun fondasi yang menghubungkan isu material, pengumpulan data, pengendalian, dan keputusan manajemen.
1. Materiality-Based Reporting: Mengutamakan Isu yang Benar-Benar Signifikan
Tidak semua isu ESG memiliki tingkat kepentingan yang sama bagi setiap organisasi.
BUMN di sektor transportasi, misalnya, dapat menghadapi isu yang berbeda dengan perusahaan pada sektor keuangan atau konstruksi.
Karena itu, penyusunan laporan perlu didasarkan pada evaluasi isu material yang relevan dengan kegiatan, dampak, risiko, dan kebutuhan pemangku kepentingan.
Pendekatan berbasis materialitas membantu perusahaan menentukan informasi yang seharusnya menjadi prioritas pelaporan.
Dalam penerapannya, perusahaan juga perlu memahami bahwa konsep materialitas dapat memiliki fokus berbeda menurut standar yang digunakan, termasuk materialitas dampak dan materialitas informasi keuangan terkait keberlanjutan.
Tujuannya bukan memperbanyak indikator, melainkan memastikan informasi yang disajikan relevan bagi pihak yang menggunakannya.
2. Reliable ESG Data: Membangun Informasi yang Dapat Diverifikasi
Kualitas laporan sangat bergantung pada kualitas data yang digunakan.
BUMN dengan banyak unit operasional dapat menghadapi perbedaan definisi indikator, metode perhitungan, periode pengumpulan, atau tingkat kelengkapan data.
Apabila perbedaan tersebut tidak dikendalikan, hasil konsolidasi berpotensi menghasilkan informasi yang sulit dibandingkan maupun diverifikasi.
Oleh karena itu, pengelolaan data ESG perlu mencakup definisi indikator yang konsisten, penetapan pemilik data, metode pengumpulan, validasi, serta dokumentasi sumber informasi.
Setiap angka penting sebaiknya memiliki dasar perhitungan dan jejak bukti (audit trail) yang memungkinkan penelusuran kembali.
Dengan demikian, kualitas data tidak hanya dibutuhkan untuk kebutuhan publikasi, tetapi juga untuk meningkatkan keandalan informasi yang digunakan manajemen.
3. ESG Governance: Memperjelas Kepemilikan dan Tanggung Jawab
Pelaporan ESG sering melibatkan fungsi sustainability, corporate secretary, keuangan, operasional, human capital, risk management, hingga internal audit.
Namun, keterlibatan banyak fungsi tidak otomatis menghasilkan tata kelola yang efektif.
Organisasi perlu menetapkan siapa yang bertanggung jawab terhadap pengumpulan dan validasi data, siapa yang memiliki kewenangan menetapkan target, serta siapa yang mengevaluasi pencapaiannya.
Pada tingkat manajemen, isu ESG perlu memiliki mekanisme pelaporan dan eskalasi yang jelas.
Hal ini penting agar temuan seperti peningkatan insiden keselamatan, deviasi penggunaan energi, atau ketidakpatuhan operasional tidak berhenti sebagai catatan untuk laporan tahunan.
Temuan tersebut perlu diterjemahkan menjadi keputusan dan tindakan yang dapat dipantau.
4. Performance Accountability: Menghubungkan Target dengan Hasil
Laporan ESG sebaiknya tidak hanya menyajikan capaian pada periode berjalan.
Perusahaan perlu menjelaskan hubungan antara target, realisasi, faktor yang memengaruhi kinerja, dan tindakan perbaikan.
Sebagai contoh, target efisiensi energi perlu dihubungkan dengan baseline, program implementasi, hasil pengukuran, serta evaluasi efektivitasnya.
Pendekatan yang sama dapat diterapkan terhadap keselamatan kerja, pengelolaan air, pengurangan limbah, dan program pengembangan masyarakat.
Melalui mekanisme tersebut, pemangku kepentingan dapat memahami apakah perusahaan mengalami kemajuan, stagnasi, atau menghadapi tantangan yang membutuhkan perhatian lebih lanjut.
5. Continuous Improvement: Menjadikan Laporan sebagai Input Perbaikan
ESG report seharusnya tidak dipandang sebagai akhir dari siklus pengelolaan keberlanjutan.
Informasi yang telah dikonsolidasikan dan dievaluasi perlu digunakan kembali untuk memperbaiki proses, memperbarui prioritas, dan menyusun rencana kerja periode berikutnya.
Jika laporan menunjukkan bahwa indikator tertentu tidak mencapai target, organisasi perlu memahami penyebabnya dan menetapkan tindak lanjut.
Dengan cara tersebut, pelaporan menjadi bagian dari siklus perbaikan berkelanjutan, bukan sekadar aktivitas publikasi yang berulang setiap tahun.
Dari Sustainability Disclosure Menuju Public Accountability
Perubahan dari pelaporan menuju akuntabilitas dapat dilihat melalui perbedaan fokus berikut.
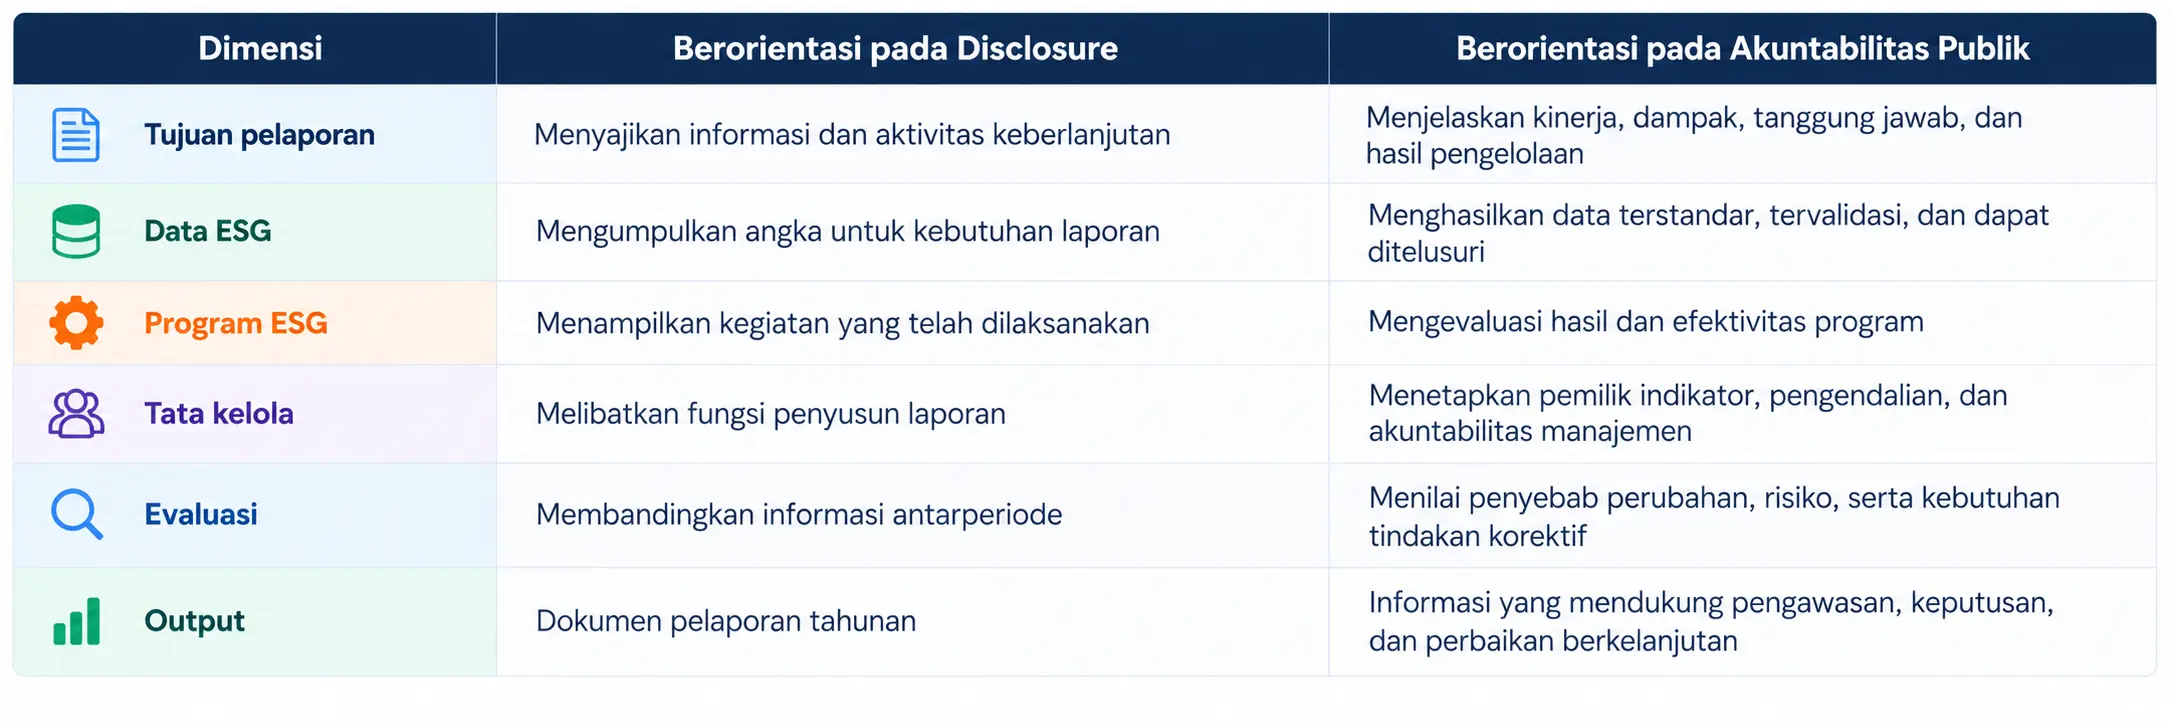
Perbandingan tersebut tidak berarti aktivitas disclosure menjadi kurang penting.
Justru, keterbukaan informasi merupakan fondasi yang diperlukan untuk membangun akuntabilitas. Namun, keterbukaan akan memiliki nilai yang lebih besar apabila ditunjang oleh pengukuran, pengendalian, dan respons manajemen yang dapat dibuktikan.
Baca Juga: ESG & Shadow Rating bagi Keberlanjutan Bisnis
ESG Reporting Harus Terhubung dengan Pengambilan Keputusan
Salah satu indikator kematangan ESG adalah kemampuan organisasi menggunakan informasi keberlanjutan dalam keputusan bisnis.
Misalnya, data intensitas energi dapat menjadi masukan dalam penentuan prioritas efisiensi operasional. Informasi keselamatan kerja dapat mendukung evaluasi pengendalian kontraktor. Sementara itu, hasil pemetaan risiko lingkungan dan sosial dapat digunakan ketika perusahaan mempertimbangkan proyek atau investasi baru.
Dalam konteks tersebut, data ESG tidak hanya memiliki nilai komunikasi, tetapi juga nilai manajerial.
Artinya, laporan yang dipublikasikan kepada masyarakat seharusnya berasal dari informasi yang juga digunakan oleh organisasi untuk mengelola kinerjanya.
Hubungan dua arah ini penting.
Jika data ESG hanya dikumpulkan untuk kebutuhan laporan, organisasi kehilangan kesempatan menggunakan informasi tersebut untuk memperbaiki keputusan.
Sebaliknya, ketika data digunakan secara aktif dalam pengelolaan bisnis, laporan ESG dapat menjadi representasi yang lebih kredibel mengenai bagaimana perusahaan menjalankan tanggung jawabnya.
Peran Standar dalam Membangun Kredibilitas ESG Report
Standar dan kerangka pelaporan memberikan struktur agar pengungkapan keberlanjutan dapat dilakukan secara lebih sistematis.
GRI Standards, misalnya, memberikan kerangka pelaporan dampak organisasi terhadap ekonomi, lingkungan, dan manusia, termasuk isu hak asasi manusia.
Sementara itu, IFRS S1 dan IFRS S2 berfokus pada pengungkapan informasi keberlanjutan dan iklim yang relevan bagi pengguna utama laporan keuangan bertujuan umum.
Perbedaan tujuan tersebut penting dipahami ketika perusahaan menentukan kerangka pelaporan.
BUMN juga perlu memperhatikan persyaratan pelaporan berdasarkan status badan usaha, ketentuan sektoral, serta regulasi yang berlaku.
Namun, penerapan standar tidak boleh diperlakukan sebagai pengganti kualitas pengelolaan internal.
Standar membantu menentukan informasi yang perlu diungkapkan. Sementara itu, kualitas tata kelola dan sistem data menentukan apakah informasi tersebut dapat dipertanggungjawabkan.
Dengan demikian, pilihan standar sebaiknya berangkat dari kebutuhan pelaporan, karakteristik organisasi, dan tujuan penggunaan informasi ESG.
Membangun ESG Reporting Capability yang Berkelanjutan
Untuk menghasilkan laporan yang lebih kredibel, BUMN perlu memperkuat kemampuan pengelolaan ESG sebelum memasuki tahap penyusunan narasi dan desain laporan.
Pendekatan tersebut dapat dimulai melalui evaluasi kesiapan ESG, pemetaan standar dan indikator, penilaian materialitas, serta identifikasi kesenjangan antara data yang tersedia dan kebutuhan pengungkapan.
Tahap berikutnya mencakup penataan tata kelola data, validasi informasi, evaluasi kinerja, dan pengembangan rekomendasi perbaikan.
Dalam kerangka ini, ESG gap assessment maupun evaluasi kesiapan berbasis framework atau shadow rating dapat digunakan sebagai instrumen diagnostik untuk memahami area yang masih membutuhkan penguatan. Penilaian internal semacam ini tidak boleh disamakan dengan hasil pemeringkatan resmi dari lembaga eksternal.
Levner Consulting dapat mendukung organisasi dalam pengembangan pendekatan pelaporan ESG yang menghubungkan kebutuhan disclosure dengan penguatan data, tata kelola, dan perbaikan kinerja keberlanjutan.
Fokus pendampingan tidak hanya pada penyusunan laporan, tetapi juga pada kesiapan organisasi untuk menghasilkan informasi yang konsisten, relevan, dan dapat dipertanggungjawabkan dari periode ke periode.
Masa Depan ESG Report BUMN Ditentukan oleh Kualitas Akuntabilitasnya
Seiring meningkatnya perhatian terhadap kinerja keberlanjutan, ekspektasi terhadap laporan ESG juga berkembang.
Pemangku kepentingan tidak hanya membutuhkan informasi mengenai komitmen dan aktivitas perusahaan. Mereka membutuhkan gambaran mengenai bagaimana dampak dikelola, risiko dikendalikan, target dievaluasi, serta bagaimana manajemen merespons kesenjangan kinerja.
Bagi BUMN, kebutuhan tersebut memiliki dimensi tambahan berupa tanggung jawab terhadap kepentingan publik.
Karena itu, pengembangan ESG report perlu diarahkan pada peningkatan kematangan sistem pengelolaan, bukan hanya peningkatan kualitas publikasi.
Laporan dengan desain yang baik dapat membantu komunikasi. Namun, kredibilitas jangka panjang dibangun melalui data yang dapat dipercaya, pengendalian yang efektif, keputusan yang transparan, dan perbaikan yang dapat dibuktikan.
ESG report yang matang bukan sekadar menjelaskan apa yang ingin ditunjukkan perusahaan kepada publik, tetapi juga membantu publik memahami bagaimana perusahaan mengelola tanggung jawab dan dampak dari keputusan bisnisnya.
Pada titik itulah sustainability disclosure berkembang menjadi akuntabilitas publik yang memiliki makna strategis.